04 octobre 2026 — Ramzi Chamat
Guide complet du vendeur : vendre son bien à Genève
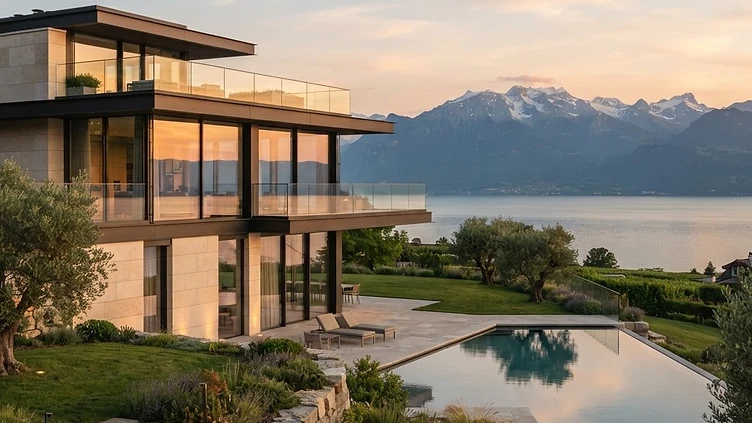

Une vente réussie se prépare avant la première visite. Ce guide vous aide à fixer un prix cohérent, réunir les documents utiles, comparer les offres et anticiper le capital réellement disponible après la vente, avec un éclairage particulier sur Genève.
1. Clarifier vos objectifs avant de fixer un prix
Commencez par votre calendrier, votre besoin de liquidités et votre projet suivant. Une vente liée à un déménagement, à une succession ou à un nouvel achat n’impose pas les mêmes arbitrages. Définissez les dates souhaitées, les contraintes de remise du bien et le montant net nécessaire, sans confondre cet objectif personnel avec la valeur de marché.
2. Évaluer le bien au-delà de sa surface
L’estimation rapproche des transactions comparables et les caractéristiques propres au bien. Pour un appartement, examinez l’étage, la lumière, les extérieurs, les charges et l’état de la PPE. Pour une maison, ajoutez le terrain, l’état technique, les servitudes et le potentiel autorisable. Les plans doivent préciser la méthode de mesure : 109 m² habitables et 136 m² utiles ne décrivent pas la même surface.
3. Interpréter les prix au mètre carré
Les indicateurs communaux donnent un contexte, pas un prix garanti. Un jardin privatif, une route bruyante ou des travaux importants peuvent éloigner un bien de la médiane. Distinguez prix d’annonce et prix effectivement payé, puis comparez des objets de type et d’état proches. Les niveaux P50, P75 et P90 décrivent une distribution ; ils ne constituent pas trois estimations de votre logement.
Consulter les repères par commune
4. Choisir le niveau d’analyse adapté
Une estimation en ligne offre un premier repère. Une visite et l’examen du dossier deviennent essentiels lorsque le bien est atypique, occupé, à rénover ou susceptible d’être développé. Une expertise formelle peut répondre à un besoin successoral, judiciaire ou de financement ; précisez sa finalité, la méthode, les documents attendus et son coût avant de la commander.
5. Construire un prix de présentation défendable
La fourchette estimée et le prix publié remplissent des fonctions différentes. Le prix de présentation doit rester argumenté, tenir compte des recherches des acquéreurs et laisser une négociation réaliste. Documentez les éléments favorables et les contraintes, plutôt que d’ajouter une marge arbitraire. Une estimation très élevée n’est ni une offre d’achat ni une garantie de résultat.
6. Prévoir une révision du positionnement
Fixez dès le lancement un point de suivi : demandes qualifiées, visites, retours et offres. Si l’intérêt reste faible, examinez ensemble prix, qualité des supports, contraintes du bien et concurrence. Des baisses répétées sans diagnostic brouillent la lecture de l’annonce. La vitesse de vente, seule, ne permet pas non plus de conclure que le prix initial était juste.
7. Choisir le calendrier selon votre situation
La saison peut influencer la présentation d’un jardin ou la disponibilité des visiteurs, mais elle ne remplace pas l’analyse de la demande. Tenez compte des biens concurrents, du financement des acheteurs, de l’échéance hypothécaire et de votre prochain logement. Prévoyez du temps pour constituer le dossier, commercialiser puis finaliser la vente : une offre ne signifie pas une remise immédiate des fonds.
8. Arbitrer les travaux avant la vente
Séparez entretien indispensable, amélioration de présentation et transformation lourde. Demandez des devis et comparez coût, délai et hausse de valeur plausible, sans présumer qu’une dépense sera récupérée. Exemple fictif : une intervention de 22’000 CHF pour un gain de prix estimé à 18’000 CHF ne couvre pas son coût ; elle pourrait néanmoins faciliter les visites, sans garantie de vente plus rapide.
9. Préparer les lieux et les supports
Dégagez les circulations, entretenez les extérieurs et faites réparer les défauts simples. Les photos, plans et descriptions doivent rester fidèles à l’état réel. Signalez clairement les travaux nécessaires et n’annoncez pas un potentiel constructible non vérifié. Organisez les accès et protégez les objets personnels ; en présence d’un locataire, convenez des visites dans le respect du bail et des règles applicables.
10. Réunir les pièces du dossier
Un dossier organisé réduit les incertitudes des acquéreurs et facilite les vérifications du notaire. Vérifiez la cohérence des surfaces, des travaux et des autorisations ; la disponibilité d’un document ne prouve pas à elle seule la conformité du bien.
- Extrait du registre foncier, servitudes, plans et documents cadastraux utiles.
- Autorisations, justificatifs des travaux et documentation énergétique disponible.
- Pour une PPE : règlement, comptes, procès-verbaux, fonds de rénovation et travaux décidés.
- Baux et informations d’occupation, si le bien est loué.
- Contrat hypothécaire et décompte bancaire prévisionnel.
11. Choisir entre diffusion ciblée et publique
La diffusion confidentielle protège la discrétion mais limite le nombre de personnes exposées au bien. La publication ouverte élargit la demande, à condition de conserver un prix et des informations cohérents. Une maison occupée à Bernex peut, à titre fictif, être proposée d’abord à une sélection de candidats, puis publiée après un bilan convenu. Ni la confidentialité ni une large diffusion ne garantissent un meilleur prix.
12. Encadrer le mandat de courtage
Comparez exclusivité, durée, prestations, honoraires, frais annexes et conditions de fin de mandat. Clarifiez les droits du courtier en cas de vente directe, l’intervention d’autres agences et les effets d’une vente après la fin du contrat. Plusieurs intervenants exigent une coordination stricte ; un mandat exclusif exige un suivi précis. Faites examiner les clauses dont les conséquences vous semblent incertaines.
13. Évaluer l’agence sur des éléments vérifiables
Demandez une estimation argumentée, des références pertinentes et un plan de commercialisation adapté à votre bien. Identifiez votre interlocuteur, la personne chargée des visites et le responsable des négociations. Comparez la qualité de l’analyse et du suivi plutôt qu’une promesse de prix. Vérifiez aussi la transparence des honoraires et la manière dont les données et documents confidentiels seront traités.
14. Qualifier les candidats à l’achat
Avant de bloquer longtemps la commercialisation, clarifiez fonds propres, financement bancaire, conditions et calendrier. Une première indication de la banque ne vaut pas nécessairement accord définitif. Demandez les justificatifs proportionnés au stade de la discussion, sans collecter inutilement des données personnelles. Une acquisition dépendant de la vente d’un autre bien mérite une attention particulière sur les délais.
15. Comparer des offres réellement comparables
Examinez le prix, la solidité du financement, les conditions suspensives, la date de paiement et la remise du bien. Exemple fictif : 1’870’000 CHF sous réserve de vendre un autre logement et 1’835’000 CHF avec financement confirmé ne présentent pas le même risque. Le choix dépend de vos priorités ; une offre mieux sécurisée n’est pas automatiquement la meilleure pour chaque vendeur.
16. Négocier avec un cadre clair
Préparez les éléments qui justifient votre prix et une limite cohérente avec votre net vendeur. Une concession peut porter sur le calendrier, les équipements inclus ou certains travaux, pas seulement sur le montant. Consignez les points discutés et les réserves. Ne considérez pas un accord oral ou une offre signée comme un transfert de propriété : les engagements immobiliers nécessitent les formes légales applicables.
17. Distinguer les étapes et les délais
Le temps de vente comprend plusieurs phases, dont certaines dépendent de tiers. Évitez de prendre un engagement irréversible sur votre prochain logement tant que les conditions de la vente restent ouvertes.
- Estimation, vérification des documents et préparation du bien.
- Commercialisation, visites et analyse des offres.
- Accord sur les conditions et préparation notariale.
- Signature, paiement et inscription au registre foncier selon les modalités convenues.
- Remise des clés et clôture des comptes liés au bien.
18. Comprendre le rôle du notaire
Le notaire prépare l’acte authentique, vérifie les éléments juridiques nécessaires et coordonne les formalités entrant dans sa mission. Le transfert de propriété suppose l’inscription au registre foncier. Faites préciser le circuit des fonds, la libération des garanties et les retenues fiscales. Distinguez droits fiscaux, émoluments du registre foncier, honoraires notariaux et débours ; leur répartition doit être confirmée dans votre dossier.
19. Régler la question hypothécaire en amont
Demandez à la banque un décompte du capital restant dû et les conditions d’une sortie à la date envisagée. Le remboursement anticipé d’un crédit à taux fixe peut entraîner une indemnité. Un transfert vers un autre bien ou une reprise par l’acquéreur n’est pas automatique : il dépend de l’accord de la banque et des contrats. Le traitement de la cédule doit aussi être coordonné avec le notaire.
20. Identifier la fiscalité genevoise applicable
À Genève, une vente doit faire l’objet d’une déclaration à l’IBGI. Pour le patrimoine privé, le barème dépend du gain imposable et de la durée de possession : moins de 2 ans, 50 % ; de 2 à moins de 4 ans, 40 % ; de 4 à moins de 6 ans, 30 % ; de 6 à moins de 8 ans, 20 % ; de 8 à moins de 10 ans, 15 % ; de 10 à moins de 25 ans, 10 % ; dès 25 ans, 2 % pour les ventes depuis 2025. Une opération professionnelle relève d’un autre traitement. L’impôt ne se calcule pas sur le prix total.
Consulter le barème officiel genevois
21. Déterminer le gain fiscal, pas seulement la plus-value brute
Le gain imposable résulte de la différence entre les valeurs de vente et d’acquisition fiscalement admises. Il peut donc différer de la simple soustraction des deux prix. Les frais d’acquisition admissibles et les travaux à plus-value documentés peuvent augmenter la valeur d’achat ; une commission de courtage admissible peut réduire la valeur de vente. La dette hypothécaire ne réduit pas, à elle seule, le gain imposable.
22. Distinguer entretien et travaux à plus-value
Conservez factures détaillées, preuves de paiement, dates et autorisations. Les travaux qui créent une valeur nouvelle ne se traitent pas comme l’entretien courant ; une facture globale peut nécessiter une ventilation. L’AFC genevoise précise que les frais d’entretien, déduits ou non dans l’imposition ordinaire, ne constituent pas des plus-values. L’admission d’un montant dépend de sa nature et des justificatifs, pas du seul fait qu’il a été payé.
23. Vérifier les honoraires et leur incidence fiscale
La commission convenue doit être budgétée comme une sortie de trésorerie. Pour une vente privée à Genève, une commission de courtage admissible intervient également dans la valeur de vente fiscale. Vérifiez le montant total, la TVA éventuelle, les débours et les conditions de paiement. Il n’existe pas ici de taux imposé par ce guide ; n’appliquez pas automatiquement le même traitement à toutes les autres dépenses de vente.
24. Étudier le remploi sans le confondre avec une exonération
Le remplacement d’une résidence principale peut permettre un report de tout ou partie de l’IBGI lorsque les conditions sont remplies, notamment l’usage personnel durable et un bien de remplacement situé en Suisse. Le montant réinvesti, les délais et les justificatifs influencent le résultat. Ce report ne signifie pas une disparition définitive du gain fiscal ; faites confirmer son application avant de prévoir vos liquidités.
25. Chiffrer le capital disponible après la vente
Le prix encaissé doit être diminué des frais de vente, de l’impôt estimé, du remboursement hypothécaire et des éventuelles indemnités. Le bénéfice après impôt et le capital disponible sont deux notions différentes : rembourser une dette diminue les liquidités sans constituer une dépense d’acquisition supplémentaire. Tenez aussi compte du calendrier de versement et des sommes retenues par le notaire.
Utiliser le simulateur de net vendeur
26. Un exemple chiffré complet
Cas fictif, sans remploi, pour une vente relevant du patrimoine privé à Genève. Achat le 1er janvier 2018 pour 1’800’000 CHF, vente le 1er octobre 2026 pour 2’400’000 CHF. Hypothèses : 72’000 CHF de frais d’acquisition et 80’000 CHF de travaux à plus-value admis fiscalement ; commission totale de 60’000 CHF ; hypothèque à rembourser de 950’000 CHF ; indemnité bancaire de 12’000 CHF. Aucun autre coût n’est inclus. Les frais de 72’000 CHF sont une hypothèse propre au cas, pas un tarif légal.
Valeur d’acquisition : 1’800’000 + 72’000 + 80’000 = 1’952’000 CHF. Valeur de vente : 2’400’000 − 60’000 = 2’340’000 CHF. Gain imposable : 388’000 CHF. La possession est supérieure à 8 ans et inférieure à 10 ans : à 15 %, l’IBGI indicatif est de 58’200 CHF.
Capital disponible estimé : 2’400’000 − 60’000 − 58’200 − 950’000 − 12’000 = 1’319’800 CHF. Ce résultat n’est pas une taxation ni le montant nécessairement libéré le jour de la signature.
27. Coordonner vente et nouvel achat
Vendre d’abord sécurise le budget mais peut nécessiter un logement temporaire. Acheter d’abord expose à une période de double financement et à un risque si la vente tarde. Faites tester par la banque plusieurs scénarios de prix et de délai. Si vous envisagez un financement relais, clarifiez sa durée, ses garanties et son coût ; ne basez pas votre nouvelle acquisition sur un prix de vente encore incertain.
28. Traiter une succession ou une donation
Identifiez les personnes habilitées à vendre, les éventuels accords entre héritiers et les documents successoraux nécessaires. Une succession ou une donation ne remet pas systématiquement à zéro la durée de possession ni la valeur fiscale. À Genève, les règles distinguent notamment les successions selon leur date. Reconstituez l’historique des acquisitions et des travaux avec le notaire et le conseiller fiscal avant d’utiliser un calcul standard.
29. Tenir compte des particularités locales
Le marché genevois ne se limite pas à une moyenne cantonale ni à une seule rive. Accès aux transports, nuisances, écoles, topographie, servitudes et règles d’aménagement varient d’une adresse à l’autre. Un appartement à Lancy et une maison à Versoix répondent à des critères différents. Vérifiez les contraintes d’un bien loué, protégé ou soumis à une autorisation particulière, sans supposer que tout potentiel annoncé est réalisable.
30. Poser les bonnes questions avant de mandater
Un échange précis permet de comparer les propositions sur la même base. Demandez des réponses concrètes et les engagements prévus au mandat.
- Quels comparables et quelles hypothèses justifient la fourchette de prix ?
- Qui prépare le dossier, conduit les visites et négocie ?
- Quel plan de diffusion et quel calendrier de suivi proposez-vous ?
- Comment vérifiez-vous le financement et les conditions des offres ?
- Quel coût total et quelles conséquences en cas d’arrêt ou de vente directe ?
- Comment anticipez-vous le notaire, la banque et le calcul du net vendeur ?
31. Faire un dernier contrôle avant le lancement
Les erreurs fréquentes sont de confondre prix souhaité et valeur, d’oublier un coût bancaire, de comparer des surfaces incompatibles ou d’accepter une offre sans en lire les conditions. Avant de publier, assurez-vous que votre dossier et votre stratégie sont cohérents.
- Surfaces, titre de propriété, servitudes et occupation vérifiés.
- Documents PPE, travaux et justificatifs fiscaux rassemblés.
- Prix, supports, modalités de visite et mandat validés.
- Décompte hypothécaire, frais, IBGI et net prévisionnel examinés.
- Projet suivant et calendrier de signature et de remise anticipés.
Échanger sur votre projet de vente
Être accompagné par OAKSWELL
OAKSWELL, agence immobilière à Genève, vous accompagne à chaque étape : estimation, stratégie, négociation et suivi jusqu'à la signature chez le notaire. Demander une estimation gratuite ou nous contacter.
Les situations et montants présentés sont des exemples fictifs, non des transactions réalisées par OAKSWELL ni des références de marché. Les calculs sont indicatifs. Les règles fiscales genevoises ne s’appliquent pas automatiquement aux autres cantons ; faites confirmer votre dossier par le notaire, la banque et votre conseiller fiscal.