29 octobre 2026 — Ramzi Chamat
Taux hypothécaires à Genève : comprendre les enjeux fin 2026
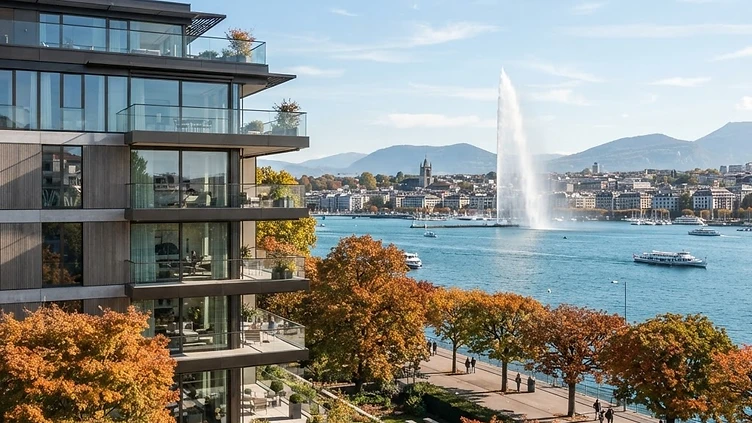
Le paysage financier suisse traverse une période de transition subtile. Alors que la Banque nationale suisse (BNS) maintient son taux directeur à 0,00 % lors de son examen du 24 septembre 2026, les marchés financiers anticipent déjà une normalisation monétaire. Pour les propriétaires et futurs acquéreurs à Genève, cette situation crée un environnement où la stratégie de financement devient aussi déterminante que le choix du bien lui-même.
L'impact du taux directeur de la BNS sur le marché
La décision de la BNS de maintenir le taux directeur à 0,00 % (source : BNS, 26 octobre 2026) agit comme un ancrage pour les hypothèques indexées sur le marché monétaire, comme le SARON. Ce dernier, qui s'établit à -0,06 % au 26 octobre 2026, reste une option compétitive pour ceux qui acceptent une certaine volatilité. Cependant, cette politique de taux zéro est jugée de plus en plus inappropriée par certains analystes face à la résilience de l'économie suisse et à une inflation qui a atteint 1,0 % en septembre 2026, poussant les marchés à anticiper un resserrement monétaire dès 2027.
Taux fixes vs SARON : la fin de l'attentisme
Si le SARON reste corrélé à la politique actuelle de la BNS, les taux hypothécaires fixes, eux, sont dictés par les marchés des capitaux et les taux swap. On observe une remontée notable : au 26 octobre 2026, les taux moyens publiés en Suisse atteignent environ 1,57 % pour 2 ans, 1,77 % pour 5 ans et 1,95 % pour 10 ans (source : RealAdvisor Finance).
- Le SARON offre une flexibilité immédiate mais expose à une hausse future des taux.
- Le taux fixe à 10 ans, bien qu'en hausse, permet de sécuriser un budget sur le long terme, une stratégie souvent privilégiée par les investisseurs prudents.
- L'écart entre les deux formules s'est réduit, rendant l'arbitrage entre sécurité et coût immédiat plus complexe.
La réalité du marché immobilier genevois
À Genève, la dynamique des prix ne suit pas mécaniquement la courbe des taux. Malgré le renchérissement des financements, la rareté de l'offre reste le moteur principal. Avec un taux de vacance extrêmement bas de 0,31 % au 1er juin 2026 (source : OFS), la pression sur les prix des villas et appartements demeure forte. Les banques, qu'il s'agisse de la BCGE ou des grandes banques nationales, maintiennent des critères d'octroi stricts, basés sur un taux théorique de 5 % pour tester la capacité de résistance des emprunteurs.
Stratégies pour les acheteurs et investisseurs
Pour réussir son projet immobilier à Genève, il est crucial d'anticiper les conditions de financement dès la phase de recherche.
- Optimisation du dossier : La qualité de l'objet et la solidité financière du débiteur permettent d'obtenir des conditions préférentielles, souvent bien en deçà des taux indicatifs affichés.
- Négociation : L'écart entre la meilleure offre négociée et le taux standard peut atteindre près de 100 points de base, soulignant l'importance d'un accompagnement expert.
- Vision long terme : Un projet immobilier à Genève se projette sur plusieurs années ; il est donc essentiel de modéliser son financement en intégrant une possible hausse des taux à moyen terme.
Ce qu'il faut retenir
Le marché genevois reste soutenu par une pénurie structurelle de logements. Si les taux fixes ont franchi des seuils psychologiques, les conditions de financement demeurent historiquement attractives. La clé réside dans une structuration rigoureuse de votre dossier de financement et une compréhension fine des marges de négociation bancaire.
Questions fréquentes
Faut-il privilégier le SARON ou le taux fixe en 2026 ?
Le SARON est avantageux tant que la BNS maintient ses taux bas, mais le taux fixe offre une protection contre la remontée anticipée des taux en 2027.
Quel est l'impact des taux sur les prix à Genève ?
La rareté de l'offre (taux de vacance de 0,31 %) prévaut sur la hausse des taux, maintenant une pression à la hausse sur les prix malgré le coût du crédit.
Comment obtenir les meilleures conditions bancaires ?
En présentant un dossier complet, des fonds propres solides et en sollicitant une mise en concurrence des établissements, souvent facilitée par un courtier immobilier.
Sources
- Banque nationale suisse (BNS), Taux d'intérêt et cours de change, 26.10.2026.
- RealAdvisor Finance, Taux hypothécaires du jour, 26.10.2026.
- Office fédéral de la statistique (OFS), Taux de vacance, 01.06.2026.
- Raiffeisen, Prévisions des taux et analyse économique, 01.10.2026.
- Resolve, Rapport marché hypothécaire Q3 2026, 15.10.2026.
Chez OAKSWELL, nous accompagnons nos clients dans la globalité de leur projet, de l'estimation précise de leur bien à la mise en relation avec des partenaires financiers de confiance. Vous souhaitez connaître la valeur réelle de votre bien ou sécuriser votre prochain achat à Genève ? Contactez nos experts pour une estimation gratuite et personnalisée.